Czy warto kupić dodatkowe ubezpieczenie turystyczne?
2 listopada 20267 min czytania
Planowanie wymarzonego urlopu zazwyczaj skupia się na wyborze idealnego hotelu i pakowaniu walizek, jednak kwestie bezpieczeństwa finansowego są równie istotne dla powodzenia wyjazdu. Wiele osób zastanawia się, czy warto kupić dodatkowe ubezpieczenie turystyczne, biorąc pod uwagę, że posiadają już podstawową ochronę w ramach NFZ lub karty płatniczej.
Dlaczego karta EKUZ to tylko połowa sukcesu podczas wyjazdu
Europejska Karta Ubezpieczenia Zdrowotnego, znana powszechnie jako EKUZ, jest świetnym narzędziem, ale ma swoje bardzo konkretne ograniczenia, o których wielu podróżnych zapomina. Działa ona na zasadzie wzajemności, co oznacza, że w państwowym szpitalu za granicą zostaniemy potraktowani tak samo jak obywatel danego kraju. Jeśli w danym państwie pacjenci dopłacają do wizyty u lekarza pierwszego kontaktu lub do pobytu w szpitalu, my również będziemy musieli wyciągnąć portfel. W wielu popularnych krajach turystycznych system opieki zdrowotnej opiera się na współpłaceniu, co przy poważniejszym urazie może oznaczać rachunki idące w setki euro.
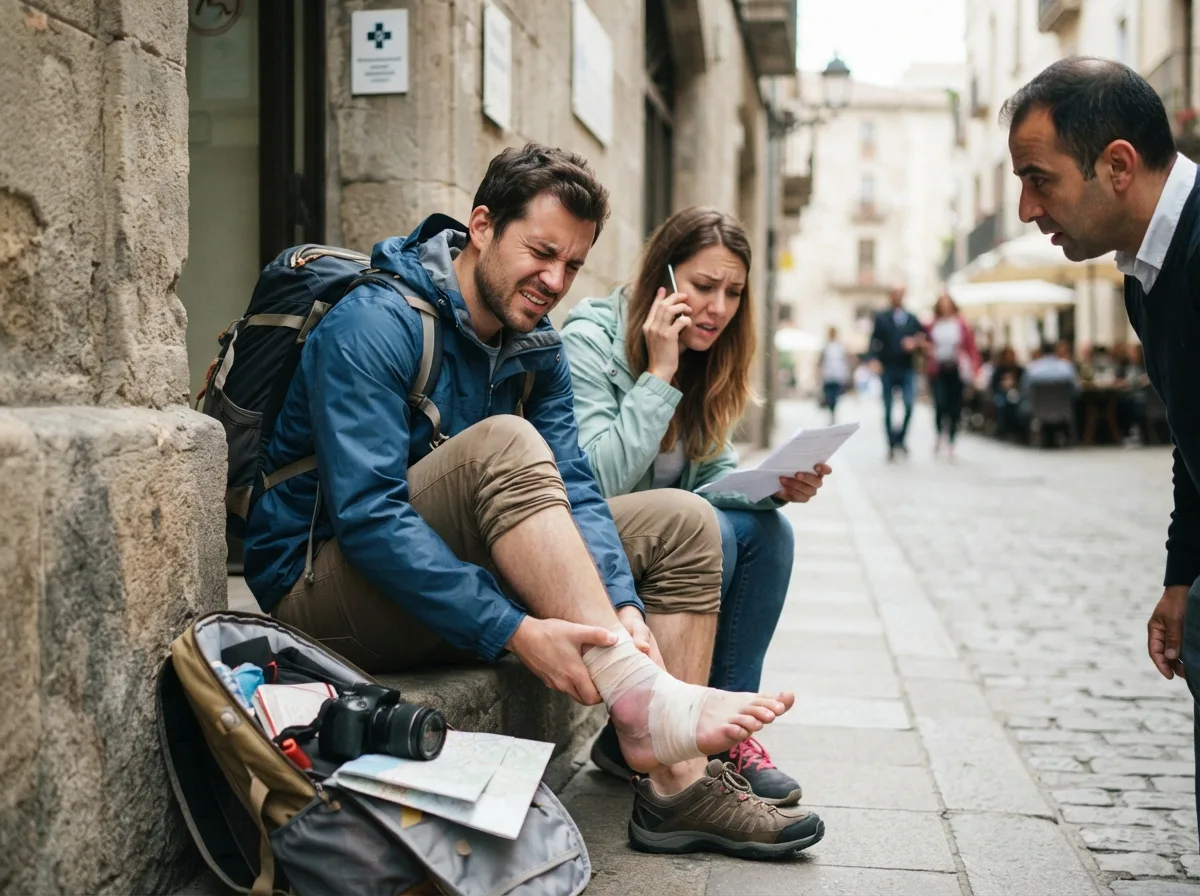
Kolejnym problemem jest fakt, że EKUZ nie obejmuje placówek prywatnych. W kurortach turystycznych często zdarza się, że najbliższy punkt medyczny to właśnie prywatna klinika, która nie honoruje karty z NFZ. W takiej sytuacji za każdą konsultację, badanie czy opatrunek trzeba zapłacić z własnej kieszeni. Dodatkowe ubezpieczenie rozwiązuje ten problem, ponieważ pokrywa koszty leczenia również w prywatnych ośrodkach, o ile wcześniej skontaktujemy się z centrum alarmowym ubezpieczyciela.
Warto też pamiętać o rzeczach, których NFZ nigdy nie zrefunduje:
Transport zwrotny do kraju (repatriacja medyczna).
Koszty akcji ratowniczych w górach lub na morzu.
Zakup leków przepisanych podczas wizyty.
Pobyt osoby towarzyszącej w hotelu, gdy pacjent musi zostać w szpitalu.
Biorąc pod uwagę te luki, widać wyraźnie, że poleganie wyłącznie na karcie wydawanej przez państwo jest ryzykowne, zwłaszcza gdy wyjeżdżamy z całą rodziną lub planujemy aktywny wypoczynek.
Po drodze wartoJak spakować bagaż podręczny do samolotu?⟶
Czy warto kupić dodatkowe ubezpieczenie turystyczne i co ono daje?
Decyzja o wykupieniu polisy to przede wszystkim inwestycja w spokój ducha. Kiedy jesteśmy tysiące kilometrów od domu, bariera językowa i nieznajomość lokalnych procedur medycznych mogą być paraliżujące. Dobra polisa turystyczna oferuje wsparcie assistance, czyli całodobową infolinię, gdzie konsultant w języku polskim powie nam, do której placówki się udać, wezwie lekarza do hotelu lub zorganizuje transport. To nieoceniona pomoc w sytuacjach stresowych, gdy liczy się każda minuta.
Pytanie o to, czy warto kupić dodatkowe ubezpieczenie turystyczne, nabiera szczególnego znaczenia, gdy spojrzymy na sumy ubezpieczenia. Standardowe polisy dołączane do kart kredytowych często mają niskie limity, które mogą wystarczyć na proste zatrucie pokarmowe, ale nie pokryją kosztów skomplikowanej operacji czy wielodniowego pobytu na oddziale intensywnej terapii. Samodzielnie dobrana polisa pozwala ustalić te limity na poziomie adekwatnym do kosztów życia w danym kraju – inne kwoty będą potrzebne w Czechach, a zupełnie inne w Szwajcarii czy Norwegii.
Praktyka pokazuje, że ubezpieczenie to nie tylko lekarz. To także szereg usług dodatkowych, takich jak:
Pomoc prawna w razie kłopotów z lokalnymi przepisami.
Opieka nad dziećmi, jeśli rodzice ulegną wypadkowi.
Dostarczenie niezbędnych leków, których nie ma na miejscu.
Przedłużenie pobytu ze względu na stan zdrowia uniemożliwiający podróż.
Koszt takiej ochrony to zazwyczaj ułamek ceny całego wyjazdu, często porównywalny z ceną jednej kolacji w restauracji, co sprawia, że oszczędzanie na tym elemencie jest po prostu nieopłacalne.
Wysokie koszty transportu medycznego i ratownictwa
Jednym z najbardziej kosztownych elementów, z jakimi może spotkać się turysta, jest konieczność transportu medycznego do Polski. Jeśli stan pacjenta wymaga przewozu specjalistyczną karetką pod nadzorem lekarza lub, co gorsza, lotniczego transportu sanitarnego, koszty mogą wynieść nawet kilkadziesiąt tysięcy złotych. NFZ w takich przypadkach niemal nigdy nie zwraca pieniędzy, uznając, że transport do kraju nie jest świadczeniem ratującym życie, które musi być wykonane na miejscu.
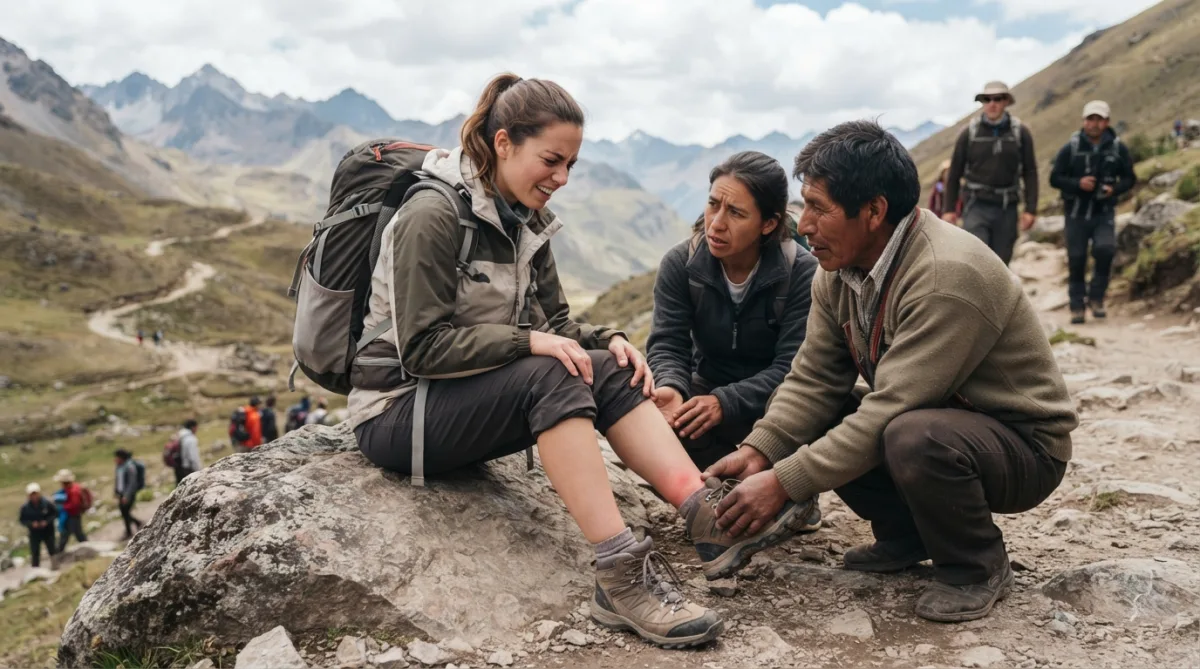
Podobnie wygląda sytuacja z ratownictwem, szczególnie górskim. W Polsce przyzwyczailiśmy się, że pomoc GOPR-u czy TOPR-u jest bezpłatna, ale w większości krajów europejskich, takich jak Słowacja, Austria czy Francja, za akcję z użyciem śmigłowca wystawiany jest rachunek. Godzina pracy helikoptera to wydatek rzędu kilku tysięcy euro. Bez odpowiedniej polisy, która pokrywa koszty ratownictwa i poszukiwania, turysta zostaje z tym długiem sam.
Rodzaj usługi
Orientacyjny koszt bez polisy
Pokrycie przez EKUZ
Wizyta u specjalisty
50 - 200 EUR
Częściowe (tylko publiczne)
Akcja ratunkowa w górach
3000 - 10000 EUR
Brak
Transport medyczny do Polski
5000 - 50000 PLN
Brak
Doba w szpitalu (prywatnie)
500 - 1500 EUR
Brak
Wybierając polisę, należy zwrócić uwagę, aby suma ubezpieczenia na koszty leczenia i ratownictwo była wystarczająco wysoka. Eksperci sugerują, aby przy wyjazdach po Europie nie schodzić poniżej 30-50 tysięcy euro, natomiast przy podróżach do krajów takich jak USA, Kanada czy Japonia, kwoty te powinny być liczone w setkach tysięcy, ponieważ tamtejszy system opieki zdrowotnej jest jednym z najdroższych na świecie.
Odpowiedzialność cywilna i ochrona mienia w podróży
Ubezpieczenie turystyczne to nie tylko medycyna, ale także ochrona przed skutkami szkód, które my możemy wyrządzić innym. Odpowiedzialność Cywilna w życiu prywatnym (OC) to jeden z najważniejszych punktów każdej polisy. Wyobraźmy sobie sytuację, w której niechcący potrącamy kogoś na rowerze lub wylewamy kawę na drogi laptop współpasażera w hotelowym lobby. W takich przypadkach poszkodowany może domagać się odszkodowania, a koszty naprawy mienia lub leczenia osoby trzeciej mogą być ogromne.
Ochrona mienia dotyczy również naszego bagażu. Choć linie lotnicze mają swoje procedury odszkodowawcze, zazwyczaj są one długotrwałe i nie zawsze pokrywają pełną wartość skradzionych lub zniszczonych rzeczy. Polisa turystyczna pozwala na szybsze odzyskanie środków, co jest szczególnie ważne, gdy w walizce mieliśmy drogi aparat fotograficzny lub markową odzież. Warto jednak sprawdzić, czy ubezpieczenie obejmuje kradzież z pokoju hotelowego, czy tylko z przechowalni bagażu.
Ubezpieczenie to nie jest zbędny wydatek, ale kupowanie sobie bezpieczeństwa finansowego w sytuacji, gdy błąd lub nieszczęśliwy zbieg okoliczności może zrujnować domowy budżet na lata.
Dobre ubezpieczenie mienia powinno obejmować:
Kradzież bagażu oraz jego uszkodzenie podczas transportu.
Opóźnienie dostarczenia bagażu (zwrot za zakup artykułów pierwszej potrzeby).
Ubezpieczenie sprzętu elektronicznego (często wymaga dodatkowej składki).
Ochronę dokumentów i kart płatniczych.
Dzięki OC i ubezpieczeniu bagażu, drobne incydenty nie zamienią się w finansową katastrofę, pozwalając cieszyć się wyjazdem nawet wtedy, gdy nie wszystko idzie zgodnie z planem.
Czy warto kupić dodatkowe ubezpieczenie turystyczne przy wyjazdach sportowych?
Osoby planujące aktywny wypoczynek, taki jak jazda na nartach, nurkowanie czy trekking wysokogórski, muszą wykazać się szczególną czujnością przy wyborze polisy. Standardowe ubezpieczenie turystyczne zazwyczaj wyłącza odpowiedzialność za urazy powstałe podczas uprawiania sportów uznanych za ryzykowne lub ekstremalne. Jeśli złamiemy nogę na stoku narciarskim, a nie wykupiliśmy odpowiedniego rozszerzenia "sporty zimowe", ubezpieczyciel może odmówić pokrycia kosztów leczenia i transportu.
Kwestia tego, czy warto kupić dodatkowe ubezpieczenie turystyczne dedykowane sportowcom, staje się oczywista, gdy przeanalizujemy definicje w dokumentach ubezpieczeniowych. Dla jednej firmy jazda konna będzie sportem rekreacyjnym, dla innej ekstremalnym. Dlatego zawsze trzeba dopasować polisę do planowanej aktywności. Dodatkowo ubezpieczenie sportowe często zawiera ochronę sprzętu, który bywa bardzo kosztowny – mowa tu o nartach, deskach surfingowych czy rowerach.
Oto co najczęściej obejmuje rozszerzenie sportowe:
Koszty leczenia urazów typowych dla danej dyscypliny.
Odpowiedzialność cywilną za spowodowanie wypadku na stoku lub szlaku.
Zwrot kosztów niewykorzystanego karnetu (skipassu) w razie kontuzji.
Ubezpieczenie własnego i wypożyczonego sprzętu sportowego.
Warto też zwrócić uwagę na tzw. klauzulę alkoholową. Coraz więcej firm oferuje ochronę nawet wtedy, gdy do wypadku dojdzie po spożyciu niewielkiej ilości alkoholu (np. piwa na stoku), co wcześniej było standardowym powodem do odmowy wypłaty odszkodowania. To praktyczne rozwiązanie dla osób, które chcą czuć się swobodnie podczas urlopu.
Też się przydaCzym różni się pralka parowa od tradycyjnej?⟶
Jak czytać ogólne warunki ubezpieczenia, by uniknąć rozczarowania
Zrozumienie dokumentu OWU, czyli Ogólnych Warunków Ubezpieczenia, to klucz do uniknięcia przykrych niespodzianek. Najważniejszą sekcją są zawsze "wyłączenia odpowiedzialności". To tam znajdziemy listę sytuacji, w których firma nie zapłaci ani grosza. Typowe wyłączenia to m.in. rażące niedbalstwo, udział w bójkach czy zignorowanie ostrzeżeń lokalnych służb o zagrożeniu (np. lawinowym). Świadomy turysta powinien poświęcić dziesięć minut na lekturę tych punktów przed opłaceniem składki.
Innym ważnym terminem jest karencja, czyli czas od momentu zakupu polisy do chwili, gdy zaczyna ona działać. Jeśli kupujemy ubezpieczenie będąc już za granicą, okres ten wynosi zazwyczaj od 2 do 7 dni. Ma to zapobiec sytuacjom, w których turysta kupuje polisę dopiero w drodze do szpitala. Dlatego najlepiej o ochronie pomyśleć jeszcze w domu, minimum dzień przed wyjazdem, aby uniknąć zbędnych komplikacji i mieć pewność, że ochrona obejmuje całą podróż, od progu domu do powrotu.
Przy wyborze warto sprawdzić również:
Czy polisa obejmuje zaostrzenie chorób przewlekłych (np. cukrzycy czy nadciśnienia).
Jaki jest limit wydatków na pilną pomoc stomatologiczną.
Czy ubezpieczyciel płaci bezpośrednio placówce, czy my płacimy, a potem czekamy na zwrot.
Jakie są limity na poszczególne rodzaje zdarzeń (podlimity).
Dobrze dobrana polisa to taka, która jest „szyta na miarę”. Nie zawsze najdroższy pakiet jest najlepszy, ale najtańszy rzadko kiedy zapewnia realną pomoc w trudnej sytuacji. Skupienie się na sumach gwarancyjnych i zakresie assistance pozwoli wybrać produkt, który faktycznie zadziała, gdy zajdzie taka potrzeba.
Zadbaj o swoje bezpieczeństwo i sprawdź ofertę ubezpieczeń jeszcze dziś, aby cieszyć się spokojnym urlopem bez zbędnych zmartwień o finanse.