Zabezpieczenie finansowe na czarną godzinę to nie luksus zarezerwowany dla zamożnych, ale fundament spokojnego życia każdego z nas. Dowiedz się, jak budować poduszkę finansową od zera, aby przestać martwić się o niespodziewane wydatki czy nagłą utratę źródła dochodu.
Fundament bezpieczeństwa, czyli czym jest rezerwa finansowa
Poduszka finansowa to nic innego jak zgromadzone pieniądze, które mają Ci służyć wyłącznie w sytuacjach kryzysowych. Nie są to fundusze na nowe auto, wakacje czy remont kuchni, o ile stara się nie rozpada. Chodzi o zachowanie płynności finansowej, czyli zdolności do regulowania rachunków i kupowania jedzenia, gdy nagle stracisz pracę lub zachorujesz. Eksperci zazwyczaj sugerują, by taka rezerwa pokrywała od 3 do 6 miesięcy Twoich stałych kosztów życia. Jeśli wydajesz miesięcznie 4000 zł, Twoim celem docelowym jest kwota od 12 do 24 tysięcy złotych.
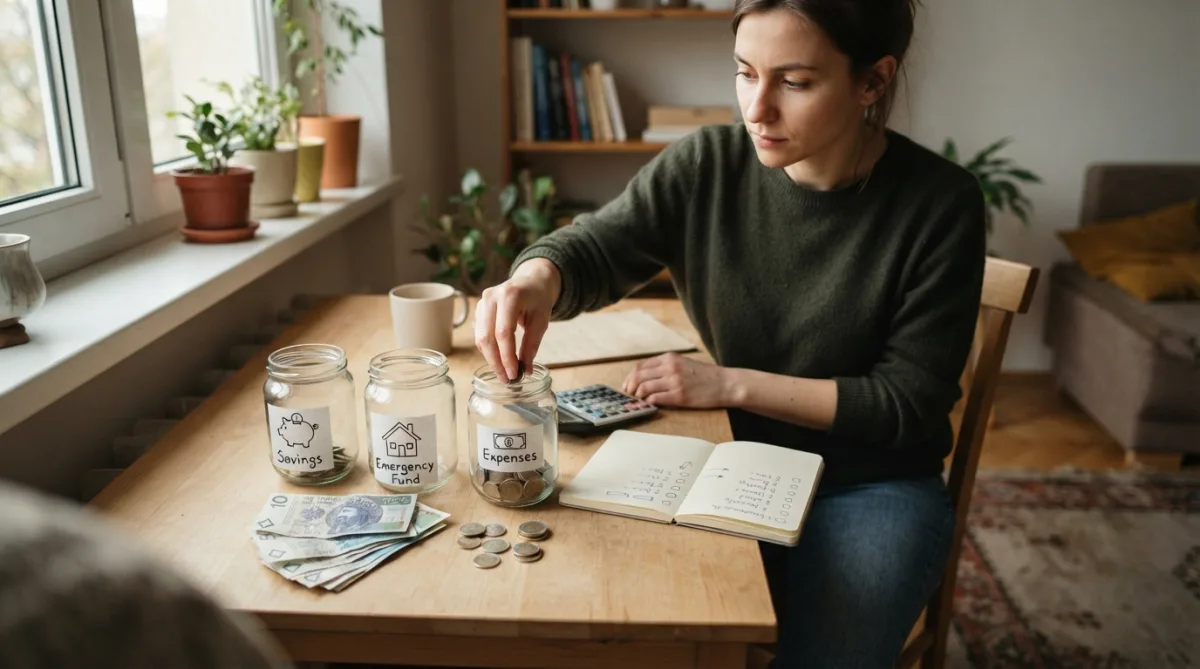
Posiadanie takich pieniędzy zmienia Twoje podejście do życia i pracy. Znika paraliżujący strach przed zwolnieniem, bo wiesz, że masz czas na znalezienie czegoś nowego bez brania pierwszej lepszej oferty z desperacji. To komfort psychiczny, którego nie da się przeliczyć na żadne gadżety. Ważne jest jednak, by zrozumieć różnicę między poduszką a funduszem awaryjnym. Ten drugi to mniejsza kwota, rzędu 2000-3000 zł, na nagłe naprawy, jak zepsuta pralka czy wizyta u dentysty. Poduszka to Twoja polisa na przetrwanie w dłuższym terminie.
Prawdziwa wolność finansowa nie polega na kupowaniu wszystkiego, na co masz ochotę, ale na świadomości, że żadna nieprzewidziana sytuacja nie zmusi Cię do zaciągnięcia toksycznego długu.
Jak budować poduszkę finansową od zera poprzez audyt domowych wydatków
Pierwszym krokiem do odłożenia jakichkolwiek pieniędzy jest zrozumienie, gdzie one obecnie uciekają. Większość osób, zapytana o swoje wydatki, podaje kwoty "na oko", które zazwyczaj są o 20-30% niższe od rzeczywistości. Musisz stać się detektywem we własnym portfelu. Przez co najmniej jeden pełny miesiąc zapisuj każdy, nawet najmniejszy wydatek – od czynszu po batonika kupionego na stacji benzynowej. Możesz do tego wykorzystać prosty arkusz w komputerze lub zwykły notatnik.
Kiedy zbierzesz dane, podziel wydatki na dwie główne grupy:
Dopiero widząc czarno na białym, że "drobne przyjemności" kosztują Cię miesięcznie kilkaset złotych, zyskasz motywację do zmian. To nie jest ćwiczenie z odmawiania sobie wszystkiego, ale z uważności finansowej. Często okazuje się, że opłacasz usługi, z których w ogóle nie korzystasz, jak nieużywany karnet na siłownię czy trzecia platforma streamingowa. Wyłapanie takich wycieków to najprostszy sposób na znalezienie pierwszych pieniędzy na budowę kapitału.
Metoda małych kroków i wyznaczanie realnych celów finansowych
Wiele osób rezygnuje z oszczędzania, bo kwota 20 tysięcy złotych wydaje im się nieosiągalna przy obecnych zarobkach. To błąd logiczny – nikt nie buduje domu w jeden dzień. Najskuteczniejsza jest metoda małych kroków. Zacznij od celu, który jest w Twoim zasięgu w ciągu miesiąca lub dwóch. Niech to będzie pierwsze 1000 zł. To Twój fundusz bezpieczeństwa pierwszej linii. Gdy go uzbierasz, poczujesz pierwszy przypływ satysfakcji i sprawstwa, co napędzi Cię do dalszego działania.
Kolejne etapy powinny wyglądać następująco:
Finalny cel: 6 miesięcy (lub więcej, jeśli pracujesz w branży o wysokim ryzyku).
Pamiętaj, że tempo nie jest tak ważne jak regularność. Nawet jeśli możesz odkładać tylko 50 czy 100 zł miesięcznie, rób to. Budujesz w ten sposób nawyk oszczędzania, który jest cenniejszy niż jednorazowy zastrzyk gotówki. Z czasem, gdy Twoje zarobki wzrosną lub uda Ci się bardziej zoptymalizować koszty, kwoty te naturalnie się zwiększą, a fundament pod Twoje bezpieczeństwo będzie już gotowy.
Jak budować poduszkę finansową od zera dzięki mądrej optymalizacji kosztów
Optymalizacja nie oznacza życia o chlebie i wodzie. To raczej sztuka lepszego zarządzania tym, co już masz. Przyjrzyj się swoim nawykom zakupowym. Kupowanie produktów marek własnych w marketach zamiast tych mocno reklamowanych może przynieść spore oszczędności przy niemal identycznym składzie. Planowanie posiłków na cały tydzień i robienie zakupów z listą to kolejny sprawdzony sposób, by przestać wyrzucać jedzenie i pieniądze do kosza.
Warto również przeanalizować większe koszty stałe:
Energia i woda – zmiana żarówek na LED, krótsze prysznice czy wyłączanie urządzeń z trybu czuwania to realne oszczędności w skali roku.
Transport – sprawdź, czy w niektóre dni nie taniej byłoby pojechać rowerem lub komunikacją miejską zamiast stać w korku własnym autem.
Negocjacje – zadzwoń do operatora sieci komórkowej lub dostawcy internetu i zapytaj o lepszą ofertę; lojalność rzadko się opłaca w tych branżach.
Subskrypcje – zrezygnuj z wszystkiego, czego nie używałeś w ciągu ostatnich 30 dni.
Pamiętaj, że każda zaoszczędzona złotówka to złotówka, której nie musiałeś zarobić. Jeśli uda Ci się "odchudzić" miesięczne wydatki o 300 zł, w skali roku masz już 3600 zł gotowej poduszki. To czysty zysk wypracowany jedynie poprzez zmianę kilku codziennych decyzji, bez konieczności brania nadgodzin w pracy.
Gdzie bezpiecznie przechowywać zgromadzone środki
Miejsce, w którym trzymasz swoją poduszkę, jest kluczowe. Te pieniądze muszą spełniać dwa warunki: być bezpieczne i łatwo dostępne. Poduszka finansowa to nie jest kapitał do ryzykownego inwestowania na giełdzie czy w kryptowaluty. Tutaj nie szukamy spektakularnych zysków, ale ochrony przed inflacją i pewności, że pieniądze będą tam, gdy ich będziesz potrzebować. Najgorszym miejscem jest przysłowiowa skarpeta lub zwykłe konto osobiste, z którego łatwo wydać środki na impulsywne zakupy.
Najlepsze rozwiązania to:
Rodzaj produktu
Dostępność środków
Zalety
Konto oszczędnościowe
Natychmiastowa
Oddzielenie od konta głównego, naliczanie odsetek.
Lokaty terminowe
Utrudniona (utrata odsetek)
Wyższe oprocentowanie, ochrona przed podbieraniem.
Obligacje skarbowe
Ok. kilka dni roboczych
Bardzo wysokie bezpieczeństwo, ochrona przed inflacją.
Dla większości osób idealnym modelem jest trzymanie funduszu awaryjnego na koncie oszczędnościowym, a większej części poduszki na obligacjach skarbowych lub krótkich lokatach. Dzięki temu pieniądze pracują, ale ich wypłata w razie nagłej potrzeby nie stanowi problemu. Ważne, aby dostęp do tych środków był na tyle "trudny", byś nie uległ pokusie wypłacenia ich na nową konsolę, ale na tyle "łatwy", byś mógł opłacić mechanika w tym samym dniu.
Pułapki i błędy przy gromadzeniu kapitału na czarną godzinę
Największym wrogiem budowania oszczędności jest inflacja stylu życia. Polega ona na tym, że wraz ze wzrostem zarobków, automatycznie zwiększasz swoje wydatki – kupujesz lepsze auto, droższe ubrania, częściej jadasz na mieście. W efekcie, mimo że zarabiasz więcej, na Twoim koncie wciąż zostaje zero. Aby tego uniknąć, przy każdej podwyżce staraj się co najmniej połowę dodatkowej kwoty przelewać bezpośrednio na konto oszczędnościowe, zanim zdążysz się przyzwyczaić do wyższego standardu.
Inne częste błędy to:
Brak wyraźnego celu – oszczędzanie "na wszelki wypadek" bez określonej kwoty szybko nudzi i zniechęca.
Podbieranie z poduszki – traktowanie rezerwy jako funduszu na "okazje" zakupowe.
Zbyt agresywne tempo – odkładanie tak dużych kwot, że brakuje na podstawowe potrzeby, co kończy się frustracją i porzuceniem planu.
Ignorowanie długów – jeśli masz wysoko oprocentowane kredyty konsumpcyjne lub chwilówki, ich spłata powinna być priorytetem przed budowaniem pełnej poduszki.
Bądź dla siebie wyrozumiały, ale konsekwentny. Jeśli w jednym miesiącu wydarzy się coś, co zmusi Cię do naruszenia oszczędności, nie traktuj tego jako porażki. Właśnie po to te pieniądze tam były! Po prostu od następnego miesiąca wróć do planu i powoli uzupełnij brakującą kwotę. To proces, a nie sprint.
Zajrzyj jeszczeIle kosztuje prowadzenie własnej działalności⟶
Automatyzacja oszczędzania jako klucz do długofalowego sukcesu
Silna wola to zasób wyczerpywalny. Jeśli co miesiąc musisz podejmować świadomą decyzję o przelaniu pieniędzy na oszczędności, w końcu nadejdzie gorszy dzień i tego nie zrobisz. Dlatego najlepszym przyjacielem Twoich finansów jest zlecenie stałe. Ustaw automatyczny przelew na konto oszczędnościowe w dniu, w którym otrzymujesz wypłatę. Zastosuj zasadę "najpierw zapłać sobie". Pieniądze, których nie widzisz na koncie głównym, znacznie trudniej wydać.
Wiele banków oferuje też funkcję autooszczędzania, czyli zaokrąglania końcówek płatności kartą. To genialny mechanizm, który pozwala budować kapitał niemal niezauważalnie. Każda płatność za zakupy czy kawę dorzuca kilka groszy do Twojej skarbonki. W skali miesiąca mogą to być kwoty rzędu kilkudziesięciu, a nawet stu złotych. W połączeniu z regularnym przelewem stałym tworzy to system, który działa bez Twojego udziału. Twoim jedynym zadaniem pozostaje raz na kilka miesięcy sprawdzić stan konta i cieszyć się rosnącym poczuciem bezpieczeństwa. Automatyzacja zdejmuje z Ciebie ciężar pamiętania o oszczędzaniu i zamienia je w naturalny proces, który dzieje się w tle Twojego życia.
Zacznij budować swoje bezpieczeństwo już dziś, odkładając nawet symboliczną kwotę i poczuj spokój płynący z posiadania realnego finansowego zaplecza!