Spis treści:
Rola kruszcu w budowaniu stabilnego portfela
Posiadanie metali szlachetnych w swoim koszyku inwestycyjnym to klasyczna metoda na uspokojenie nerwów, gdy giełdy świecą na czerwono. Złoto pełni funkcję tzw. bezpiecznej przystani, co oznacza, że jego wartość zazwyczaj zachowuje się odwrotnie do kursów akcji czy obligacji w momentach kryzysowych. Nie kupuje się go po to, aby spekulować i zarobić krocie w tydzień, ale po to, by mieć fundament, który przetrwa dekady. W praktyce oznacza to, że gdy gospodarka zwalnia, a zaufanie do banków maleje, kruszec staje się najbardziej pożądanym aktywem, ponieważ nie stoi za nim żadna obietnica rządu, lecz realna, fizyczna wartość. Dla początkującego inwestora najważniejsze jest zrozumienie, że złoto nie wypłaca dywidend ani odsetek. To jego główna wada, ale i cecha charakterystyczna. Zamiast generować bieżący dochód, złoto magazynuje wartość. Jeśli kupisz uncję złota dzisiaj, to za dwadzieścia lat prawdopodobnie kupisz za nią taką samą ilość dóbr, jak obecnie, podczas gdy za tę samą kwotę w gotówce kupisz znacznie mniej. Warto rozważyć następujące aspekty przy planowaniu zakupów:- Dywersyfikacja, czyli niekładzenie wszystkich jaj do jednego koszyka – złoto powinno stanowić jedynie część majątku.
- Długi horyzont czasowy, ponieważ krótkoterminowe wahania cen mogą być zniechęcające.
- Brak ryzyka kontrahenta w przypadku posiadania fizycznego kruszcu – nie musisz ufać żadnej instytucji, że wypłaci Ci pieniądze.
- Globalna płynność, która pozwala sprzedać metal w niemal każdym zakątku świata bez zbędnych formalności.
Czy warto inwestować w złoto jako zabezpieczenie przed inflacją?
To pytanie powraca za każdym razem, gdy ceny w sklepach zaczynają gwałtownie rosnąć. Historia uczy nas, że pieniądz papierowy, zwany fachowo pieniądzem fiducjarnym (opartym na zaufaniu do emitenta), ma tendencję do utraty wartości w czasie. Złoto natomiast ma ograniczoną podaż – nie da się go dodrukować za pomocą jednego kliknięcia w systemie bankowym. To sprawia, że w długim terminie kruszec skutecznie chroni przed niszczycielskim działaniem inflacji. Gdy ceny towarów i usług idą w górę, siła nabywcza złotówki czy euro spada. Złoto zazwyczaj reaguje na takie zjawiska wzrostem ceny wyrażonej w tych walutach. Dzięki temu osoba posiadająca monety lub sztabki nie odczuwa tak dotkliwie drożyzny, bo jej "polisa" w sejfie staje się nominalnie droższa. Należy jednak pamiętać, że złoto nie reaguje na inflację z dnia na dzień. To proces, który widać najlepiej w skali kilku lub kilkunastu lat.Złoto nie jest sposobem na szybkie wzbogacenie się, lecz polisą ubezpieczeniową dla Twojego majątku, która zyskuje na znaczeniu wtedy, gdy inne instrumenty finansowe zawodzą.Inwestowanie w ten metal w celu ochrony przed inflacją ma sens szczególnie wtedy, gdy:
- Stopy procentowe w bankach są niższe niż realny wzrost cen.
- Rządy zwiększają zadłużenie państwa w szybkim tempie.
- Istnieje ryzyko dewaluacji, czyli celowego osłabienia waluty krajowej.
Fizyczne kruszce kontra instrumenty finansowe
Decydując się na wejście w świat metali, stajemy przed wyborem: kupić "prawdziwe" złoto w sztabkach czy może zainwestować w jego cyfrowy odpowiednik? Złoto fizyczne daje pełną niezależność. Masz je w ręku, możesz je schować w dowolnym miejscu i nikt nie może go "zablokować" jednym przełącznikiem w systemie. Z drugiej strony, wiąże się to z koniecznością zapewnienia bezpieczeństwa i zapłacenia marży dealera, czyli różnicy między ceną giełdową a ceną sprzedaży w mennicy. Instrumenty finansowe, takie jak fundusze ETF na złoto czy akcje kopalń, są wygodniejsze dla osób, które chcą szybko kupować i sprzedawać, nie ruszając się z kanapy. Nazywa się to potocznie "złotem papierowym". Jest to rozwiązanie tańsze w obsłudze, ale obarczone ryzykiem systemowym. Jeśli dojdzie do potężnego kryzysu finansowego, możesz mieć problem z zamianą zapisu cyfrowego na realną gotówkę lub kruszec.| Cecha | Złoto fizyczne (monety/sztabki) | Złoto papierowe (ETF/akcje) |
|---|---|---|
| Dostępność | Wymaga fizycznego odbioru/przechowania | Dostępne natychmiast na koncie maklerskim |
| Koszty | Wyższy spread (marża sprzedawcy) | Niskie prowizje transakcyjne |
| Bezpieczeństwo | Brak ryzyka bankructwa instytucji | Zależność od stabilności brokera i giełdy |
| Prywatność | Możliwość anonimowego zakupu (do limitów) | Pełna rejestracja każdej transakcji |
Wybór odpowiednich monet i sztabek do portfela
Jeśli zdecydujesz się na fizyczny zakup, nie kupuj biżuterii z myślą o inwestycji. Wyroby jubilerskie zawierają w sobie wysoki koszt robocizny oraz podatki, których nie odzyskasz przy odsprzedaży. Dla inwestora liczą się produkty bulionowe, czyli takie, których cena zależy niemal wyłącznie od zawartości czystego złota. Najpopularniejszym wyborem są monety bulionowe o wadze jednej uncji trojańskiej (31,1 grama). Wybierając monety, warto stawiać na te najbardziej rozpoznawalne na świecie. Dzięki temu sprzedasz je bez problemu w każdym kraju, od Polski po Australię. Do tzw. "wielkiej szóstki" należą:- Krugerrand z RPA – najbardziej rozpoznawalna moneta z charakterystycznym miedzianym odcieniem.
- Wiedeńscy Filharmonicy – piękna moneta z Austrii, jedyna bita w euro.
- Kanadyjski Liść Klonowy – słynie z bardzo wysokiej czystości kruszcu.
- Australijski Kangur – co roku zmieniający się wizerunek zwierzęcia podnosi jego walory estetyczne.
- Amerykański Orzeł – bity z domieszką srebra i miedzi, co czyni go odpornym na zarysowania.
- Britannia – brytyjska moneta z bardzo zaawansowanymi zabezpieczeniami przed fałszerstwem.
Przechowywanie majątku i bezpieczeństwo domowe
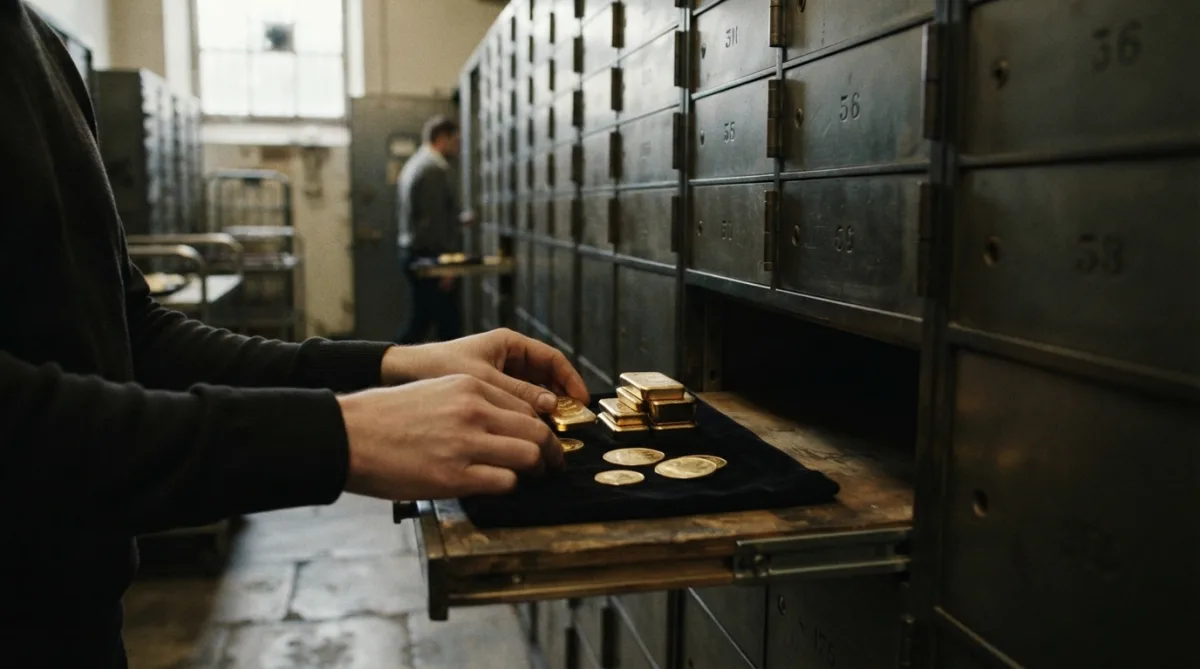
Kiedy już staniesz się posiadaczem fizycznego kruszcu, pojawia się kluczowe pytanie: gdzie go trzymać? Domowy sejf to najczęstszy wybór, ale musi być on solidnie zamontowany do elementów konstrukcyjnych budynku. Ukrywanie złota w przysłowiowej skarpecie czy pod materacem jest ryzykowne nie tylko ze względu na złodziei, ale także na przypadkowe zagubienie lub zniszczenie podczas remontu czy pożaru. Inną opcją jest wynajęcie skrytki bankowej lub skorzystanie z usług profesjonalnych skarbców oferowanych przez firmy sprzedające kruszec. To rozwiązanie płatne, ale daje najwyższy poziom ochrony. Warto jednak pamiętać o zasadzie ograniczonego zaufania – w sytuacjach skrajnych dostęp do banku może być utrudniony. Dlatego wielu doświadczonych graczy stosuje metodę mieszaną: część złota trzyma pod ręką, a większą część w profesjonalnych depozytach. Przy przechowywaniu w domu warto zadbać o:- Dyskrecję – o Twojej inwestycji nie powinni wiedzieć nawet bliscy znajomi.
- Solidny sejf o odpowiedniej klasie odporności na włamanie.
- Ubezpieczenie mienia, które obejmuje ruchomości wartościowe (wymaga to często dodatkowej klauzuli).
- Unikanie dotykania gołymi rękami monet o wysokiej próbie (0.9999), gdyż są miękkie i łatwo je zarysować, co może obniżyć cenę przy odsprzedaży.
Podatki i sprzedaż złota w praktyce
W Polsce inwestowanie w złoto inwestycyjne jest bardzo korzystne z punktu widzenia podatkowego. Złoto w postaci sztabek i monet o określonych parametrach jest zwolnione z podatku VAT. Co więcej, jeśli sprzedasz swoje złoto po upływie pół roku od zakupu (licząc od końca miesiąca, w którym nastąpiło nabycie), nie zapłacisz podatku dochodowego. To ogromna zaleta w porównaniu do akcji czy lokat, gdzie od każdego zysku państwo pobiera tzw. podatek Belki. Sprzedaż złota jest stosunkowo prosta. Najlepiej udać się do profesjonalnego dealera kruszców, który prowadzi skup. Cena, którą otrzymasz, będzie oparta na aktualnym kursie giełdowym, pomniejszonym o marżę skupującego (spread). Warto omijać lombardy, które zazwyczaj oferują bardzo niekorzystne stawki, traktując złoto inwestycyjne jak zwykły złom złotniczy. Pamiętaj o kilku zasadach przed sprzedażą:- Sprawdź aktualną cenę uncji na giełdach światowych, aby wiedzieć, jakiej kwoty możesz się spodziewać.
- Zabierz ze sobą dokument tożsamości, jeśli transakcja przekracza limity gotówkowe określone w przepisach.
- Nie czyść monet chemicznie ani mechanicznie przed sprzedażą – patyna nie obniża wartości kruszcu, a zarysowania powstałe przy czyszczeniu mogą to zrobić.